
Portal Pantura – Program Kredit Usaha Rakyat (KUR) Bank Rakyat Indonesia tetap menjadi andalan pelaku usaha mikro, kecil, dan menengah di tahun 2026. Skema pembiayaan ini menawarkan suku bunga kompetitif mulai dari 3 persen per tahun dengan plafon mencapai Rp500 juta.
Meski demikian, banyak calon peminjam masih mengalami kebingungan saat mengajukan. Sebagian menganggap prosesnya berbelit. Yang lain tidak paham mengapa permohonan mereka ditolak.
Berikut panduan praktis mengajukan KUR BRI 2026, baik melalui jalur digital maupun langsung ke kantor cabang.
Siapa yang Berhak Mengajukan?

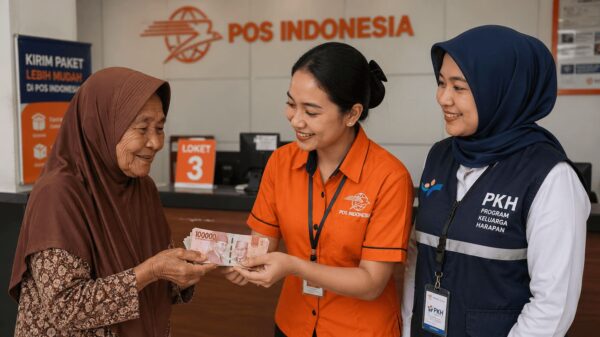
KUR BRI diperuntukkan bagi pelaku usaha produktif yang telah berjalan, bukan untuk bisnis yang baru akan dimulai. Kriteria penerima meliputi:
- Pelaku UMKM dengan usaha aktif minimal enam bulan
- Sektor usaha meliputi perdagangan, pertanian, perikanan, jasa, dan industri pengolahan
- Calon tenaga kerja Indonesia yang memerlukan pembiayaan penempatan
- Tidak memiliki kredit produktif aktif di bank lain
Bank memerlukan bukti konkret bahwa usaha benar-benar beroperasi dan menghasilkan pendapatan. KUR tidak diberikan untuk usaha tanpa track record.
Tiga Jenis KUR BRI 2026
BRI menyediakan tiga kategori pembiayaan sesuai skala usaha:
KUR Super Mikro menawarkan plafon maksimal Rp10 juta dengan bunga 3 persen per tahun. Jenis ini tidak memerlukan agunan.
KUR Mikro memberikan pembiayaan Rp10 juta hingga Rp100 juta dengan bunga 6 persen per tahun, tanpa agunan.
KUR Kecil menyediakan dana Rp100 juta sampai Rp500 juta dengan bunga 6-9 persen per tahun. Kategori ini wajib menggunakan agunan.
Pemilihan jenis KUR harus disesuaikan dengan kemampuan bayar agar angsuran tetap terkendali.
Persyaratan Dasar yang Wajib Dipenuhi
Persyaratan umum meliputi warga negara Indonesia berusia minimal 21 tahun atau sudah menikah. Usaha harus sudah berjalan setidaknya enam bulan. Calon peminjam tidak boleh masuk daftar hitam perbankan.
Riwayat kredit di Sistem Layanan Informasi Keuangan OJK harus lancar dengan kolektibilitas 1 atau 2.
Untuk KUR Mikro dan Super Mikro, dibutuhkan Surat Keterangan Usaha atau Nomor Induk Berusaha. KUR Kecil memerlukan NPWP dan agunan untuk plafon tertentu. Khusus KUR TKI, wajib menyertakan perjanjian kerja resmi.
Kredit konsumtif seperti KPR atau kartu kredit tidak menjadi penghalang selama pembayarannya lancar.
Dokumen yang Harus Disiapkan
Dokumen wajib mencakup e-KTP, Kartu Keluarga, Surat Keterangan Usaha atau NIB, foto lokasi dan aktivitas usaha, serta pas foto jika diminta cabang.
Untuk KUR Kecil, tambahkan NPWP dan dokumen agunan seperti sertifikat tanah atau BPKB kendaraan.
Pastikan semua data identitas konsisten untuk menghindari kendala saat verifikasi Direktorat Jenderal Kependudukan dan Pencatatan Sipil.
Cara Mengajukan Secara Online
Kunjungi situs resmi kur.bri.co.id dan klik menu pengajuan pinjaman. Daftarkan akun baru atau masuk jika sudah memiliki akun.
Pilih jenis KUR yang sesuai. Isi formulir data diri dan informasi usaha secara lengkap. Unggah seluruh dokumen persyaratan dalam format yang diminta.
Tentukan nominal plafon dan jangka waktu tenor cicilan. Kirim pengajuan dan simpan nomor registrasi sebagai bukti.
Jika lolos tahap awal, petugas BRI akan menghubungi untuk menjadwalkan survei lapangan.
Pengajuan Langsung di Kantor BRI
Bagi yang lebih nyaman berkonsultasi tatap muka, datang langsung ke BRI Unit terdekat. Serahkan dokumen kepada mantri BRI yang bertugas.
Isi formulir pengajuan yang disediakan. Tunggu penjadwalan survei usaha dari petugas.
Keuntungan metode ini adalah pemohon dapat berdiskusi langsung mengenai plafon yang realistis sesuai kondisi usaha.
Tahap Survei: Penentu Persetujuan
Petugas akan mengecek keberadaan dan aktivitas usaha di lapangan. Kondisi tempat usaha akan dievaluasi, termasuk stok barang atau peralatan yang tersedia.
Kesesuaian alamat usaha dengan domisili juga akan diverifikasi. Usaha yang beroperasi secara natural dan dapat dijelaskan dengan baik meningkatkan peluang disetujui.
Proses Akad dan Pencairan Dana
Pemohon yang disetujui akan diundang untuk menandatangani akad kredit. Setelah perjanjian diteken, dana akan ditransfer ke rekening BRI dalam satu hingga dua hari kerja.
Total waktu dari pengajuan hingga dana cair umumnya berkisar 7-14 hari kerja, tergantung kelengkapan dokumen dan hasil analisis kredit.
Penyebab Pengajuan Ditolak
Kendala umum meliputi dokumen tidak lengkap, data tidak sesuai dengan database kependudukan, dan usaha belum memenuhi syarat usia minimal.
Penolakan sering terjadi karena riwayat kredit bermasalah, masih memiliki pinjaman produktif aktif di bank lain, atau plafon yang diajukan tidak sesuai kemampuan bayar.***