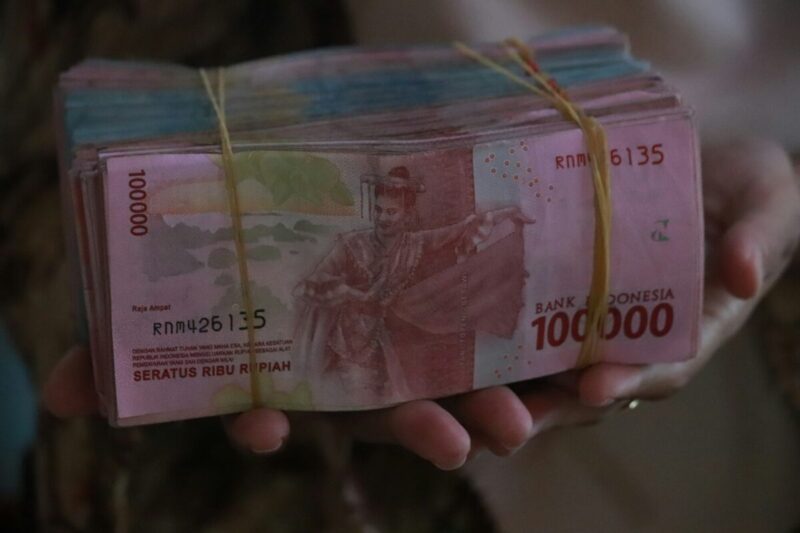
Portal Pantura, Brebes – Momen Lebaran selalu dinantikan jutaan karyawan di Indonesia, tak terkecuali karena hadirnya Tunjangan Hari Raya (THR). Namun, tidak sedikit yang kecewa saat mendapati jumlah yang diterima lebih kecil dari yang diharapkan. Penyebabnya satu: potongan pajak.
THR bukan sekadar bonus musiman. Secara hukum, tunjangan ini dikategorikan sebagai penghasilan pegawai dan otomatis menjadi objek Pajak Penghasilan (PPh) Pasal 21. Artinya, selama seseorang berstatus karyawan aktif dan menerima THR, kewajiban pajak melekat padanya.
Mekanisme Tarif Efektif Rata-rata (TER)
Dasar perhitungan pajak atas THR mengacu pada Peraturan Pemerintah (PP) Nomor 58 Tahun 2023. Regulasi ini memperkenalkan skema Tarif Efektif Rata-rata atau TER sebagai metode pemotongan pajak penghasilan bulanan, termasuk saat bulan penerimaan THR.

TER dibagi menjadi tiga kategori bulanan, yakni TER A, TER B, dan TER C. Pembagian ini tidak dilakukan secara sembarangan. Pengelompokannya didasarkan pada besaran Penghasilan Tidak Kena Pajak (PTKP) yang dimiliki wajib pajak, yang ditentukan oleh dua faktor utama: status perkawinan dan jumlah tanggungan keluarga.
Sebagai gambaran, karyawan lajang tanpa tanggungan masuk ke kelompok yang berbeda dibandingkan karyawan menikah dengan tiga anak. Semakin besar PTKP seseorang, semakin rendah basis penghasilan kena pajaknya.
Adapun tarif yang berlaku dalam masing-masing kategori TER berkisar antara 0 persen hingga 34 persen. Besaran tarif yang dikenakan bergantung pada total penghasilan bruto yang diterima karyawan dalam sebulan, termasuk THR di dalamnya. Ini berarti, di bulan Lebaran, total penghasilan yang dihitung bisa melonjak signifikan karena THR dan gaji digabungkan dalam satu periode.
Aturan Tersebar, Bukan Satu Pasal
Satu hal yang perlu dipahami publik adalah bahwa ketentuan pajak atas THR tidak termuat dalam satu pasal tersendiri. Aturan ini tersebar dan mengikuti hierarki peraturan perpajakan yang berlaku di Indonesia, mulai dari undang-undang hingga peraturan turunannya. Oleh karena itu, karyawan disarankan untuk berkonsultasi langsung dengan bagian keuangan atau divisi HRD perusahaan masing-masing untuk memahami rincian potongan yang berlaku.
ASN, TNI, dan Polri: Bebas Potongan Pajak THR
Nasib berbeda dialami oleh Aparatur Sipil Negara (ASN), anggota TNI, dan Polri. Berdasarkan PP Nomor 14 Tahun 2024 beserta pembaruannya pada 2025 dan 2026, PPh atas THR dan gaji ke-13 bagi kelompok ini sepenuhnya ditanggung oleh negara.
Konsekuensinya, ASN, TNI, dan Polri menerima THR dalam jumlah penuh tanpa ada potongan pajak dari kantong pribadi. Beban pajak dialihkan ke APBN, bukan ke penghasilan individu.
Kebijakan ini mencerminkan perbedaan perlakuan fiskal antara pegawai negeri dan karyawan sektor swasta—perbedaan yang kerap memicu perdebatan soal keadilan pajak di ruang publik.
Yang Perlu Dilakukan Karyawan Swasta
Bagi karyawan swasta, memahami status PTKP pribadi adalah langkah awal yang penting. Pastikan data tanggungan dan status perkawinan sudah dilaporkan secara akurat kepada perusahaan melalui formulir yang relevan. Kesalahan data dapat berujung pada pemotongan pajak yang tidak sesuai, baik terlalu besar maupun terlalu kecil—yang terakhir justru bisa berujung pada tagihan pajak di akhir tahun.
THR memang hak yang dijamin negara. Namun, memahami mekanisme pajaknya adalah tanggung jawab setiap wajib pajak.***