
Portal Pantura – Banyak calon debitur gugur saat pengajuan kredit karena salah memilih produk pinjaman. Kesalahan ini bukan cuma bikin berkas ditolak bank, tapi juga bisa merusak skor kredit di SLIK OJK.
KUR dan KPR adalah dua produk kredit yang berbeda jauh dari segi fungsi dan aturan penggunaannya. Memilih yang tidak sesuai kebutuhan bisa membuat cicilan membengkak atau bahkan dana tidak cair sama sekali.
Artikel ini akan mengupas tuntas perbedaan keduanya berdasarkan regulasi perbankan terkini. Kamu akan tahu kapan harus pilih KUR dan kapan harus ambil KPR.
Apa Itu KUR dan Siapa yang Boleh Mengajukan?

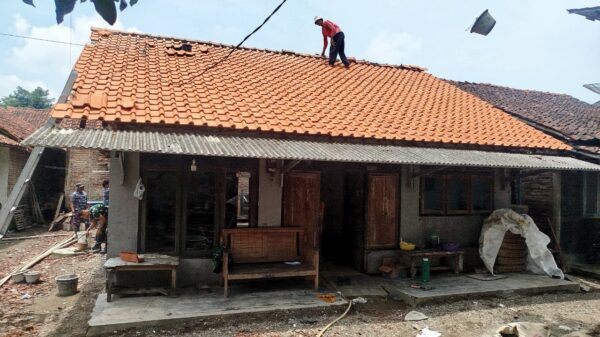
Kredit Usaha Rakyat (KUR) adalah program pinjaman bersubsidi pemerintah untuk pelaku UMKM. Tujuannya memperluas akses modal bagi usaha kecil yang belum memenuhi syarat kredit komersial biasa.
Dana KUR wajib digunakan untuk modal kerja atau investasi produktif. Contohnya beli bahan baku, tambah stok dagangan, atau beli peralatan usaha.
Syarat utamanya adalah memiliki usaha yang sudah berjalan minimal enam bulan. Bank akan melakukan survei langsung ke lokasi usaha untuk memastikan bisnis benar-benar operasional.
KUR bukan uang gratis. Ini tetap pinjaman yang harus dikembalikan dengan bunga, hanya saja bunganya disubsidi pemerintah sehingga lebih rendah.
Mengenal KPR dan Target Penggunanya
Kredit Pemilikan Rumah (KPR) adalah fasilitas pinjaman bank untuk beli, bangun, atau renovasi properti hunian. Produk ini murni komersial tanpa subsidi khusus, kecuali KPR bersubsidi untuk masyarakat berpenghasilan rendah.
KPR ditujukan bagi siapa saja yang ingin punya rumah, baik karyawan, profesional, maupun wiraswasta. Tidak ada syarat harus punya usaha.
Yang dilihat bank adalah kemampuan bayar bulanan dari slip gaji atau bukti penghasilan tetap. Bank menghitung Debt Service Ratio (DSR) untuk memastikan cicilan tidak melebihi 30-40% dari penghasilan.